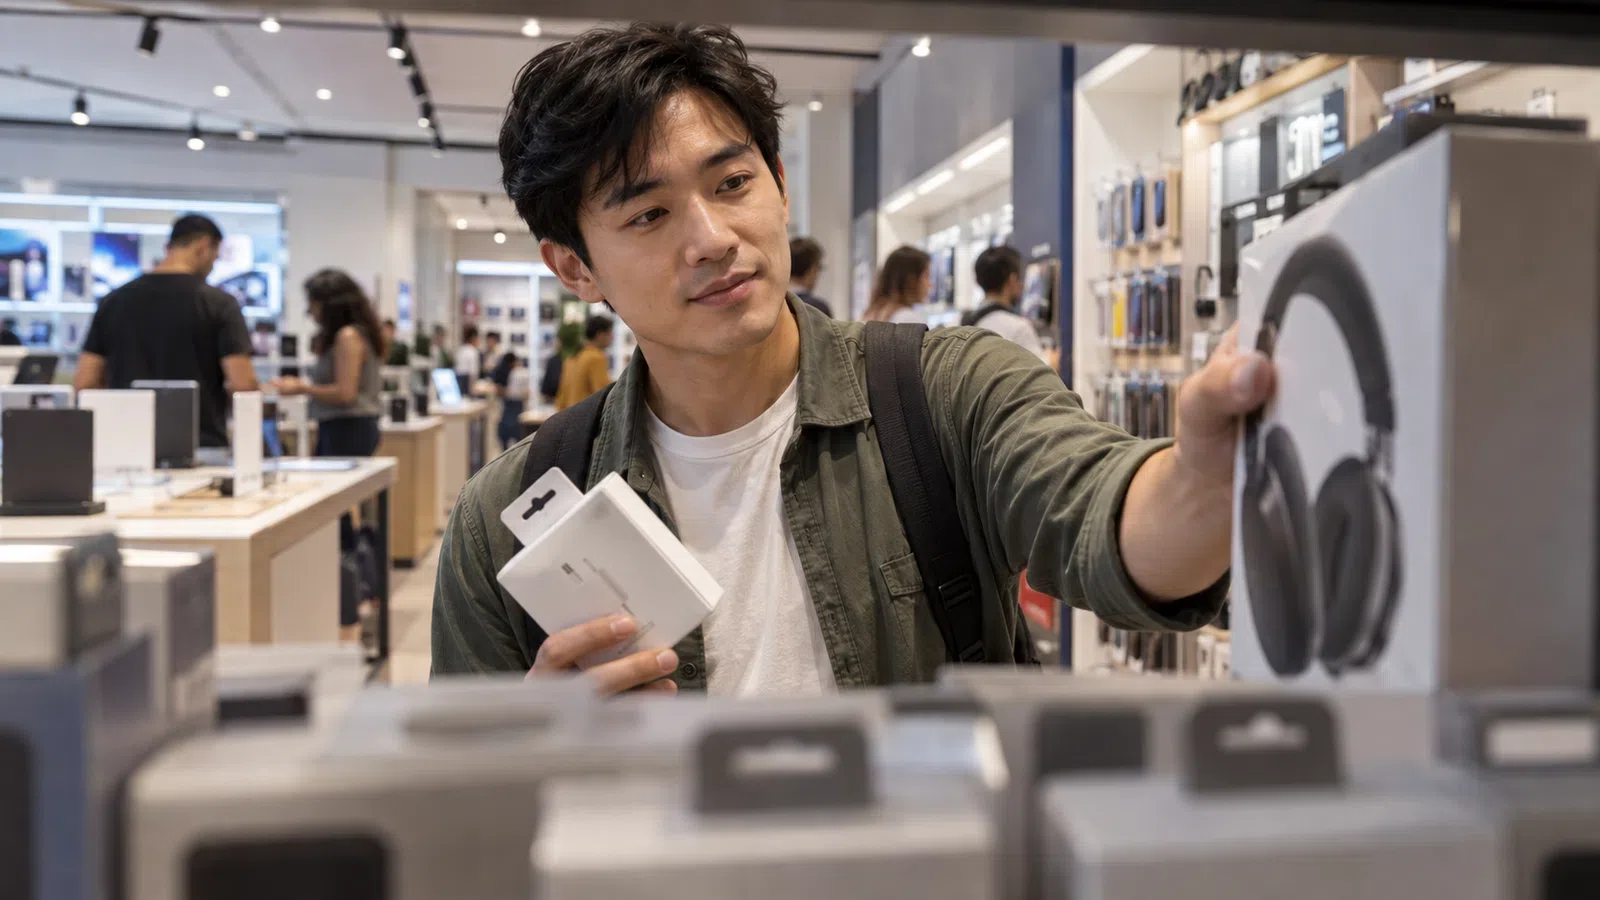
Uma necessidade atende algo essencial ou evita prejuízo concreto. Um desejo melhora conforto, prazer ou conveniência. O impulso é uma decisão rápida, geralmente estimulada por emoção, publicidade ou sensação de escassez. As três situações fazem parte da vida, mas exigem tratamentos diferentes no orçamento.
Classificar uma compra não serve para julgar quem compra. Serve para escolher com consciência. Um item desejado pode caber no planejamento e ser comprado sem culpa. O problema surge quando o impulso ocupa o dinheiro reservado para contas, dívidas ou objetivos mais importantes.
Faça perguntas antes do pagamento
Pergunte qual problema o item resolve, com que frequência será usado e o que deixará de ser pago se ele for comprado. Verifique se já existe algo que cumpra a mesma função. Para compras maiores, estime o custo por uso e os gastos posteriores, como manutenção, assinatura, combustível ou acessórios.
Observe também o estado emocional. Ansiedade, frustração e euforia reduzem a atenção ao preço. Se a compra aparece como recompensa imediata, adie a decisão até que a emoção diminua.
Crie uma regra de espera
Defina um intervalo proporcional ao valor. Pequenos gastos podem esperar algumas horas; compras maiores, dias ou semanas. Durante esse período, remova o item do carrinho e evite notificações promocionais. Uma oferta que desaparece pode ser menos cara do que uma dívida que permanece.
Compare preço total e condições de pagamento.
Confira o orçamento do mês e as parcelas futuras.
Pesquise devolução, garantia e reputação da loja.
Decida novamente depois do período de espera.
Promoção não cria necessidade
Desconto reduz preço, mas não transforma um produto desnecessário em economia. Parcelamento sem juros também pode esconder o impacto acumulado de várias compras. Registre a parcela pelo prazo inteiro antes de concluir que cabe.
Compare o preço à vista e consulte o histórico quando possível. Cronômetros e mensagens de últimas unidades podem ser estratégias de venda. A urgência real deve vir da sua necessidade, não do anúncio.
Reserve dinheiro para desejos
Um orçamento sem espaço para lazer e escolhas pessoais tende a ser abandonado. Crie uma categoria mensal para desejos e use esse limite com liberdade. Quando ele terminar, novas compras esperam o próximo período ou exigem uma troca consciente com outra despesa flexível.
Para objetivos maiores, use uma conta ou investimento separado. Ver o saldo crescer torna a espera mais concreta e reduz a vontade de financiar. Comprar com dinheiro planejado preserva a satisfação sem levar a despesa para vários meses.
Perguntas frequentes
Todo desejo deve ser cortado
Não. Desejos podem fazer parte do orçamento. O importante é que não comprometam necessidades, dívidas e objetivos prioritários.
Parcelar ajuda a evitar impulso
Nem sempre. A parcela menor pode facilitar a decisão rápida e esconder o custo total e o acúmulo de compromissos futuros.