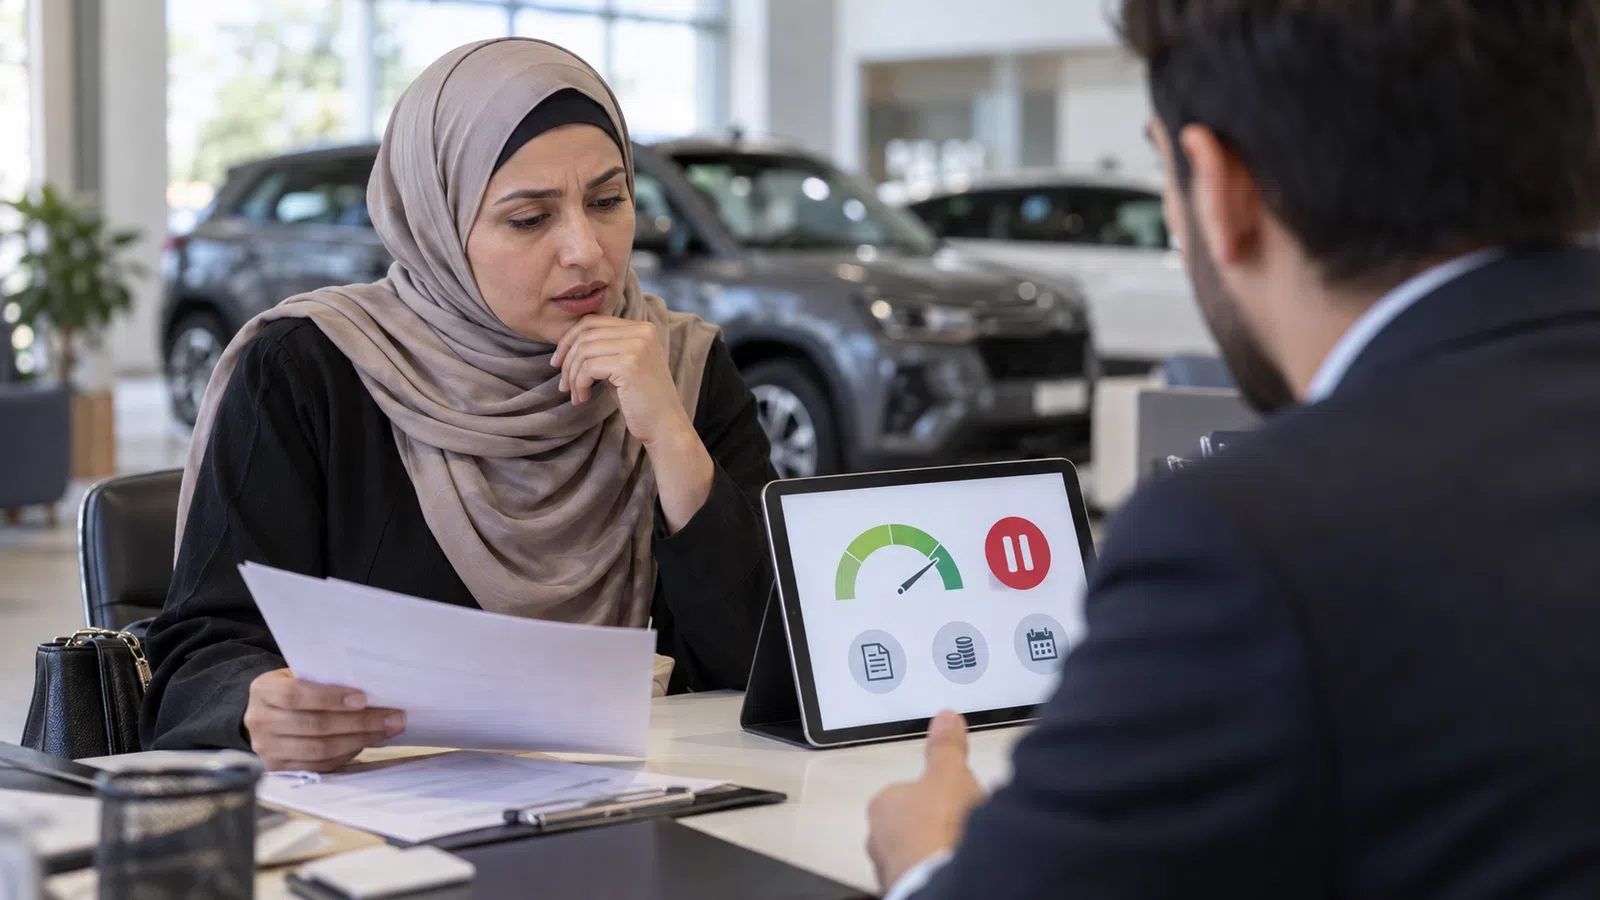
Receber uma negativa com score alto parece contraditório, mas a pontuação é apenas uma peça da análise. O banco precisa avaliar se aquele cliente, naquele momento, consegue assumir o produto solicitado. O resultado pode mudar conforme valor, prazo, modalidade, renda comprovada e regras internas.
Instituições não usam necessariamente o mesmo birô nem a mesma versão de score mostrada ao consumidor. Elas também podem combinar dados próprios, informações cadastrais e registros do sistema financeiro. Por isso, uma aprovação em uma empresa não obriga outra a repetir a decisão.
Renda e comprometimento mensal
Mesmo quem paga tudo em dia pode ter grande parte da renda ocupada por financiamentos, cartão e empréstimos. A nova parcela precisa caber depois dessas obrigações. Quando a instituição identifica pouca margem, pode reduzir o valor, oferecer prazo diferente ou negar a solicitação.
Renda desatualizada também interfere. Confira os dados informados e use documentos verdadeiros e recentes. Aumentar artificialmente a renda em um formulário pode gerar inconsistência e comprometer a relação com a instituição.
Política de risco e perfil do produto
Cada produto tem público, garantia e prazo próprios. Um cliente pode ser aprovado para cartão e recusado em financiamento imobiliário, porque os valores e riscos são diferentes. Bancos também ajustam critérios conforme estratégia comercial e condições econômicas.
Valor solicitado acima da capacidade estimada.
Pouco histórico com a instituição.
Dados cadastrais incompletos ou divergentes.
Muitas consultas ou propostas recentes.
Restrições internas decorrentes de relacionamento anterior.
Como agir depois da negativa
Evite fazer pedidos em várias instituições no mesmo dia. Primeiro, revise o valor e a finalidade. Um montante menor, uma entrada maior ou uma modalidade com garantia pode mudar a análise, mas a garantia só deve ser considerada quando o risco de perder o bem foi compreendido.
Atualize cadastro, consulte o score e verifique o Registrato para identificar operações desconhecidas ou dívidas informadas. Se houver erro, procure a instituição que enviou o dado. O Banco Central não altera contratos individuais, mas seus sistemas ajudam o cidadão a enxergar os relacionamentos registrados.
Negativa não deve virar urgência
A recusa pode ser um sinal de que a parcela pressionaria o orçamento. Refaça a conta com despesas essenciais e uma margem de segurança. Se o crédito seria usado para uma compra adiável, esperar e aumentar a entrada reduz o valor financiado e o custo.
Se a necessidade for imediata, compare alternativas sem aceitar a primeira promessa de aprovação fácil. Golpistas se apresentam justamente após negativas e cobram depósitos antecipados. Use apenas canais oficiais e confirme o CET antes de assinar.
Perguntas frequentes
O banco é obrigado a aprovar quem tem score alto
Não. A instituição define sua política de crédito e avalia outros fatores, como renda, endividamento, garantia e características do produto.
Pedir crédito em vários lugares ajuda
Pedidos em sequência podem gerar novas consultas e não resolvem a causa da negativa. Revise a proposta antes de tentar novamente.