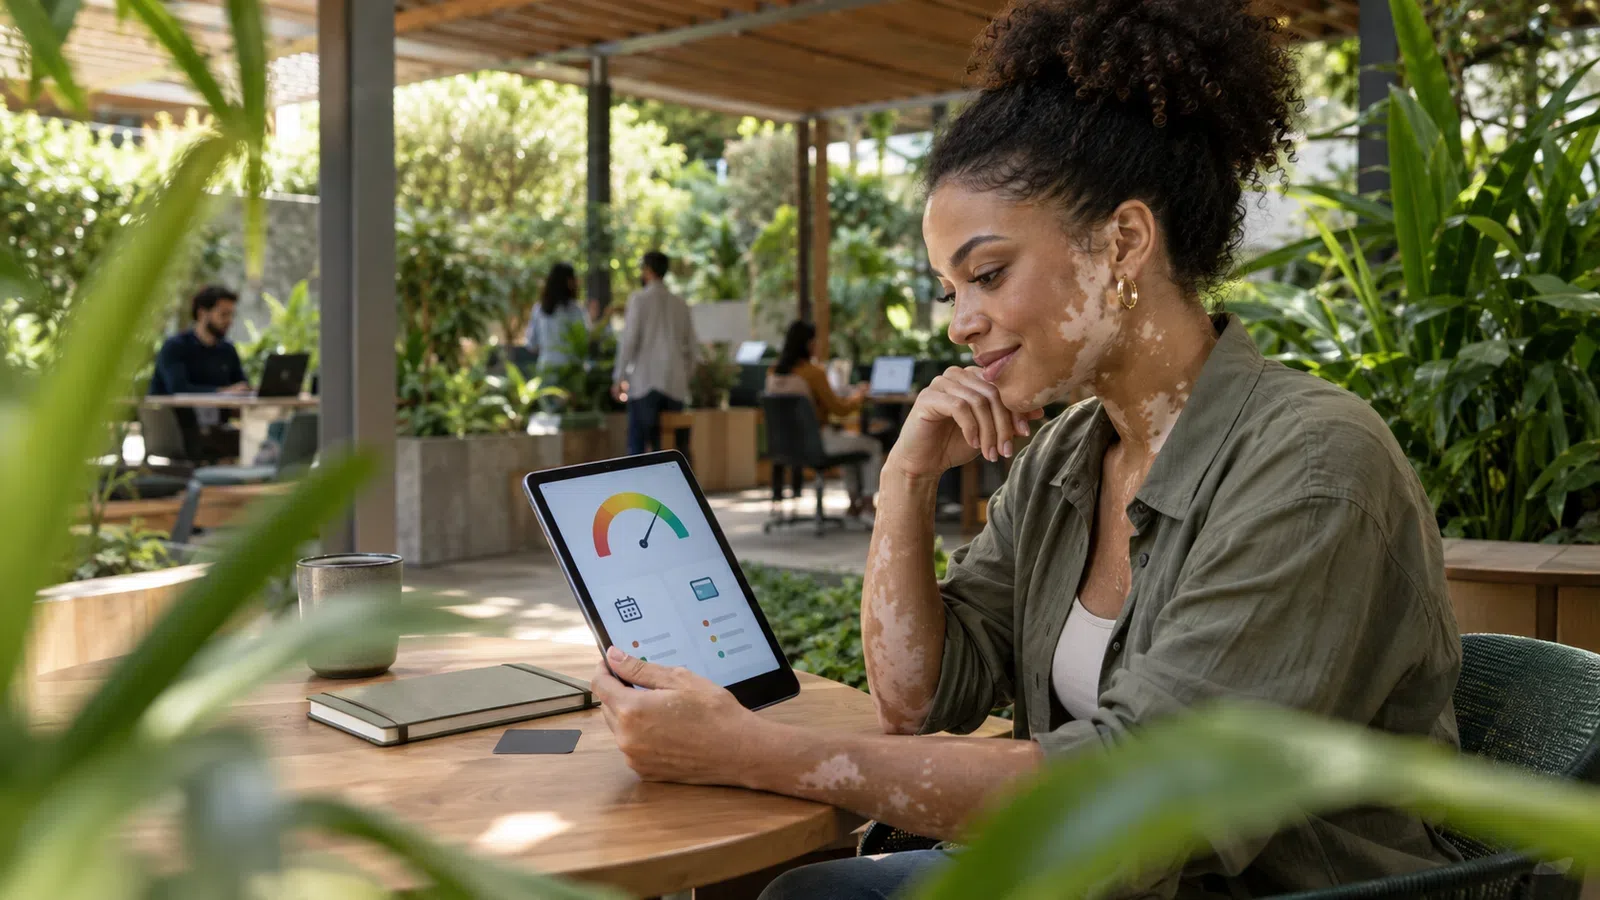
O score de crédito é uma pontuação usada para estimar a probabilidade de uma pessoa pagar compromissos em dia. Cada empresa de análise aplica seu próprio modelo e pode considerar informações como histórico de pagamentos, dívidas negativadas, consultas recentes, Cadastro Positivo e dados cadastrais. Por isso, a nota pode variar entre birôs e ao longo do tempo.
A pontuação ajuda instituições a avaliar risco, mas não substitui a análise completa. Renda, valor solicitado, parcelas já existentes, políticas internas e relacionamento com o banco também entram na decisão. Ter score alto melhora um dos sinais avaliados, porém não cria direito automático a cartão, financiamento ou empréstimo.
Quais informações podem influenciar
Pagamentos registrados no Cadastro Positivo ajudam a mostrar como a pessoa lida com contas e contratos. Atrasos, negativação e acúmulo de novas dívidas podem indicar maior risco. Muitas solicitações de crédito em um intervalo curto também podem ser interpretadas como procura intensa por recursos.
O peso de cada informação depende do modelo usado. Uma mudança pequena nem sempre altera a nota imediatamente, e comportamentos recentes convivem com o histórico anterior. A pontuação deve ser observada como tendência, não como um placar que precisa subir todos os dias.
Faixas não são promessa de aprovação
Birôs costumam apresentar a nota em faixas de risco para facilitar a leitura. Essas classificações ajudam o consumidor a acompanhar sua situação, mas cada credor define o nível que aceita para cada produto. Um financiamento longo e de alto valor pode exigir critérios diferentes dos usados em um cartão básico.
Score é um indicador de risco, não uma autorização de crédito.
Bancos podem consultar outras bases e documentos.
A renda precisa ser compatível com a parcela.
Políticas internas mudam entre instituições e produtos.
Como consultar com segurança
Use o site ou aplicativo oficial do birô e confira se o endereço está correto. A consulta do próprio score pode ser gratuita, dependendo do serviço. Desconfie de mensagens que prometem aumentar a nota mediante pagamento ou pedem senha, código de autenticação e acesso remoto ao celular.
Também vale consultar o Registrato, do Banco Central, para conhecer relacionamentos e operações informadas ao sistema financeiro. O Registrato não mostra o score, mas ajuda a identificar empréstimos, contas e outros registros que mereçam conferência.
O que fazer com a informação
Use a pontuação como um sinal para revisar o conjunto da vida financeira. Se houver contas em atraso, organize uma negociação que caiba no orçamento. Se os pagamentos estão em dia, evite assumir várias parcelas apenas para tentar movimentar a nota. O objetivo é construir capacidade de pagamento, e não produzir atividade artificial no CPF.
Uma melhora sustentável vem de hábitos repetidos: pagar no prazo, manter dados atualizados, controlar o endividamento e solicitar crédito apenas quando necessário. Mudanças reais costumam aparecer de forma gradual.
Perguntas frequentes
Qual score é considerado bom
As faixas variam conforme o birô e não garantem aprovação. Consulte a classificação apresentada pelo serviço e lembre que o credor usa outros critérios.
Consultar o próprio score diminui a nota
A consulta feita pelo próprio consumidor para acompanhamento não equivale a uma solicitação de crédito por uma empresa.